
RESEARCH 03 · WAARDERING & RISICO
Waardering en de terugkeer naar het gemiddelde
Waarom de prijs die een belegger betaalt het verwachte rendement mede bepaalt, en wat dat wel en niet zegt over het moment van instappen.
“Tijd in de markt is belangrijker dan timing van de markt.” Weinig beleggingsadagia worden zo vaak herhaald. Het bevat een kern van waarheid: wie belegd blijft, behoudt de mogelijkheid om te profiteren van de risicopremie op aandelen, en pogingen om in- en uitstapmomenten precies te voorspellen mislukken vaak. Maar het adagium heeft een keerzijde die zelden wordt uitgesproken. Wie het volgt, aanvaardt impliciet elke koersdaling die de markt brengt, hoe diep en hoe langdurig ook.
Die dalingen kunnen fors zijn. De S&P 500 verloor tussen 1929 en 1932 ruim 80% van zijn waarde, tussen 2000 en 2002 bijna de helft en tussen 2007 en 2009 ruim 55%. Na een verlies van 50% is een stijging van 100% nodig om weer op het uitgangspunt te komen. Voor een belegger die van zijn vermogen leeft, of die op het dieptepunt moet verkopen, is zo’n daling geen tijdelijke schommeling maar blijvende schade.
Bovendien laat het adagium één variabele buiten beschouwing: de waardering bij aanvang. Dat is de centrale stelling van dit artikel. Dezelfde markt, met dezelfde ondernemingen, levert over tien of vijftien jaar zeer uiteenlopende rendementen op, afhankelijk van de prijs die bij instap werd betaald. Na uitzonderlijk hoge waarderingen volgden historisch geregeld perioden met lagere rendementen. Die aanpassing kan verlopen via een koersdaling, een lange periode van beperkte koersgroei of een combinatie daarvan. Een hoge waardering voorspelt echter niet wanneer zo’n aanpassing begint.
We onderbouwen die stelling eerst met theorie en historie. Daarna bespreken we uitdrukkelijk de tegenargumenten, omdat die bepalen hoe ver de stelling in de praktijk reikt.
Het mechanisme: prijs en verwacht rendement
De koers van een aandeel weerspiegelt de verwachtingen over toekomstige winsten en dividenden. In langdurige haussemarkten lopen die verwachtingen geregeld vooruit op wat ondernemingen feitelijk realiseren. De waardering stijgt dan sneller dan de onderliggende winst. Op enig moment moet dat verschil worden overbrugd: door een koersdaling, door een lange periode waarin koersen achterblijven en winsten inlopen, of door een combinatie van beide.
Dat verband is in de academische literatuur uitgebreid onderzocht. Campbell en Shiller (1988, 1998) toonden aan dat de verhouding tussen koers en winst een betekenisvolle voorspeller is van het gemiddelde aandelenrendement over de daaropvolgende tien jaar. Zij gebruiken daarvoor de cyclisch gecorrigeerde koers-winstverhouding (CAPE): de koers gedeeld door de gemiddelde, voor inflatie gecorrigeerde winst over de voorgaande tien jaar. Die middeling filtert de schommelingen van de conjunctuur uit de winst.
Fama en French (1988) en Poterba en Summers (1988) vonden eerder al aanwijzingen dat aandelenrendementen over langere horizonnen deels terugkeren naar hun gemiddelde. Hoge rendementen worden gemiddeld gevolgd door lagere, en omgekeerd. Het gaat daarbij om een statistische neiging, niet om een vaste wetmatigheid.
Een eeuw Amerikaanse aandelen
De onderstaande grafiek toont bijna honderd jaar S&P 500 (boven, logaritmische schaal) met daaronder de CAPE. Rode cirkels markeren perioden van uitzonderlijk hoge waardering, groene cirkels perioden van lage waardering. De omkaderde vlakken tonen hoe de markt na elke top tot rust kwam.
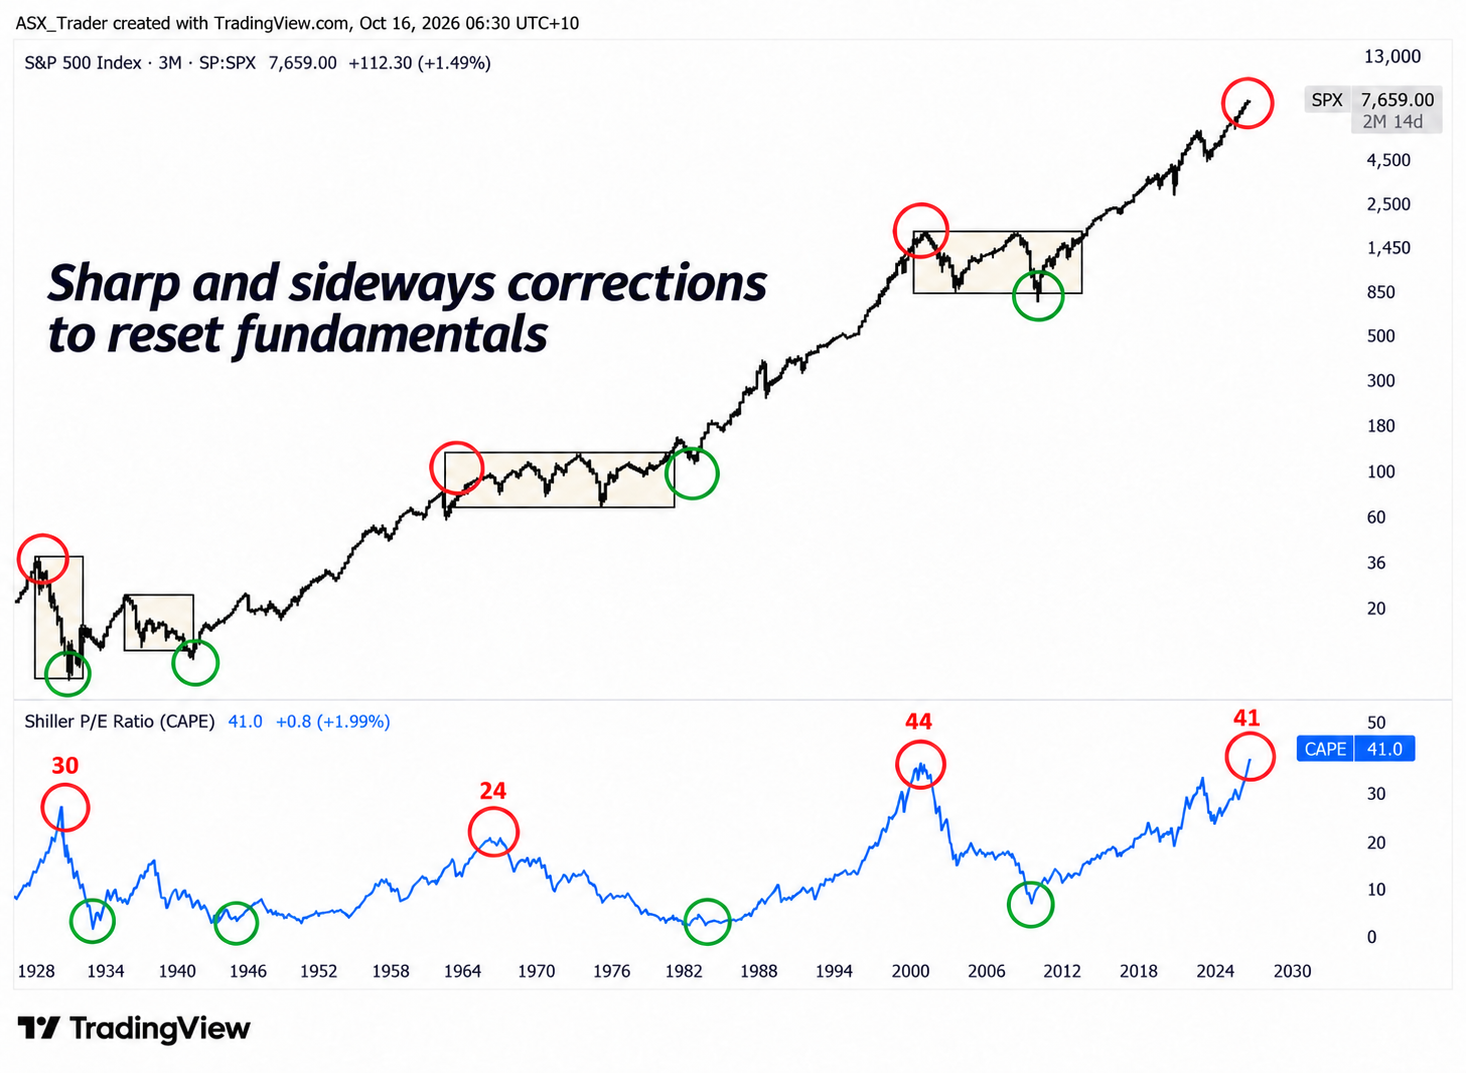
S&P 500 (boven) en Shiller CAPE (onder), 1928 tot oktober 2026. Rood: waarderingstoppen; groen: waarderingsbodems. Bron: David Bird (@ASX__Trader), Mastering the Markets, via TradingView, 16 oktober 2026.
De toppen vallen rond 1929 (CAPE circa 30), eind jaren zestig (circa 24) en de eeuwwisseling (circa 44). Op elk van die momenten volgden jaren met teleurstellende reële rendementen. De aanpassing verliep niet steeds via een crash. Na 1929 kwam een scherpe ineenstorting. Na het midden van de jaren zestig bewogen Amerikaanse aandelen ruim vijftien jaar grotendeels zijwaarts, terwijl hoge inflatie de koopkracht uitholde. Na 2000 volgde een decennium waarin de brede markt per saldo nauwelijks rendement opleverde.
Tegenover die toppen staan perioden met lage waarderingen, zoals begin jaren dertig, de jaren veertig, begin jaren tachtig en de financiële crisis van 2008–2009. Achteraf waren dat gunstiger instapniveaus. Op het moment zelf was onzeker hoe lang de daling nog zou duren.
Waarderingen hoeven bij een correctie niet precies op hun gemiddelde te eindigen. De gemarkeerde perioden laten zien dat zij ook verder kunnen dalen. Een historisch gemiddelde is daarmee geen bodem of koersdoel.
Het tegenargument: waar de stelling ophoudt
Tot hier pleit alles voor de stelling dat waardering ertoe doet. Een eerlijke analyse vraagt echter ook om de argumenten die er tegenin gaan. Die zijn niet gering, en ze verklaren waarom veel beleggers en adviseurs vasthouden aan het adagium “tijd in de markt”. Drie bezwaren wegen het zwaarst.
Waardering voorspelt het rendement, niet het moment. Een hoge CAPE zegt iets over het gemiddelde rendement over tien jaar, maar niets over wanneer een correctie begint. Markten kunnen jarenlang duur blijven. Wie eind jaren negentig vanwege hoge waarderingen uitstapte, miste nog een forse laatste koersstijging. Bovendien laten Goyal en Welch (2008) zien dat veel waarderingsmaatstaven buiten de onderzochte steekproef aanzienlijk minder voorspellend zijn dan erbinnen.
Het gemiddelde zelf kan verschuiven. De stelling veronderstelt een stabiel langjarig gemiddelde om naar terug te keren. Lagere rente, gewijzigde boekhoudregels en een groter gewicht van winstgevende technologiebedrijven kunnen echter een structureel hogere waardering rechtvaardigen. Siegel (2016) betoogt dat de CAPE daardoor het huidige risico deels overschat. De grafiek laat dat ook zien: sinds de jaren negentig lag de CAPE vrijwel voortdurend boven het niveau van de top van 1966.
Uitstappen heeft een prijs. Onderzoek naar marktontiming laat zien dat volledig in- en uitstappen op basis van waardering historisch weinig opleverde (Asness, Ilmanen en Maloney, 2017). Wie wacht op een goedkopere markt, loopt het rendement mis dat intussen wel wordt behaald. Een bescheiden aanpassing van het risicoprofiel bleek beter te verdedigen dan een alles-of-niets-beslissing.
Deze bezwaren weerleggen de centrale stelling niet, maar begrenzen haar. Waardering is een maatstaf voor verwachtingen en risico, geen signaal om de markt te verlaten. De keuze is daarom niet die tussen volledig belegd blijven en volledig uitstappen. Daartussen ligt een breed scala aan mogelijkheden om het neerwaartse risico te beperken.
Implicaties voor de belegger
De aangeleverde grafiek van 16 oktober 2026 vermeldt een CAPE van circa 41. Dat is hoog ten opzichte van veel eerdere perioden in deze grafiek. Het is geen voorspelling van een daling. Een hoge waardering geeft wel aanleiding om verwachtingen over toekomstige rendementen kritisch te bekijken en rekening te houden met tegenvallers.
Benjamin Graham, en later Warren Buffett, spraken in dit verband van een veiligheidsmarge: het verschil tussen de prijs die men betaalt en de waarde die men ontvangt. Die gedachte is niet alleen van toepassing op afzonderlijke aandelen, maar ook op beleggingscategorieën als geheel. Hoe kleiner de marge, hoe belangrijker het wordt dat een portefeuille een tegenvallende periode kan doorstaan zonder dat de belegger op het verkeerde moment moet verkopen.
Die inrichting hoeft niet passief te zijn. Grote dalingen zijn geen natuurwet die een belegger lijdzaam moet ondergaan. Het risicoprofiel kan worden afgestemd op de waardering en op de economische omstandigheden, en bepaalde beleggingsvormen met kapitaalbescherming kunnen het verlies op de einddatum begrenzen, volgens de voorwaarden van het product. Daar staan beperkingen tegenover, zoals een begrensd opwaarts rendement, een vaste looptijd en het kredietrisico van de uitgevende instelling. Tussentijds kan de waarde wel dalen.
Tot slot
Het adagium dat tijd in de markt belangrijker is dan timing, bevat een kern van waarheid. Wie de markt structureel mijdt, mist de risicopremie op aandelen, en het precies voorspellen van toppen en bodems is vrijwel onmogelijk. Maar het adagium rust op een stilzwijgende aanname: dat de belegger elke daling, hoe diep ook, kan en wil dragen. Die aanname is niet vanzelfsprekend.
Verschillende diepe en langdurige dalingen uit de grafiek volgden op perioden van hoge waardering. Wat in de berichtgeving een crash heet, is achteraf vaak een terugkeer naar een redelijker niveau, en soms een beweging er voorbij. Daarmee is de waardering bij aanvang meer dan een academisch gegeven: zij bepaalt mede hoeveel neerwaarts risico een belegger loopt.
De tegenargumenten laten tegelijk zien waar de grens ligt. Waardering voorspelt geen moment, het gemiddelde kan verschuiven en volledig uitstappen kost vaak meer dan het oplevert. De conclusie is dus niet dat een belegger de markt moet verlaten zodra die duur is.
De conclusie is wel dat belegd blijven en grote verliezen aanvaarden niet hetzelfde zijn. Een belegger kan aan de markt blijven deelnemen en tegelijk het neerwaartse risico begrenzen: door het risicoprofiel af te stemmen op waardering en economische omstandigheden, en door waar passend te kiezen voor beleggingsvormen die het verlies in een ongunstig scenario beperken. Het doel is niet om de markt op het hoogtepunt te verslaan, maar om te voorkomen dat één diepe daling jaren van vermogensopbouw tenietdoet.
Dat is het uitgangspunt van kwadrantbeleggen, de specialisatie van Proteqt Capital. Veranderingen in economische groei en inflatie vormen samen vier economische kwadranten, elk met een eigen risicoprofiel voor aandelen, obligaties en andere beleggingscategorieën. Regime Compass vertaalt dat kader naar concrete allocaties en wegingen, en combineert die waar passend met kapitaalbescherming. Het doel is het neerwaartse risico in ongunstige kwadranten te beperken, met behoud van mogelijkheden om aan de markt deel te nemen. Dat biedt geen garantie dat verliezen uitblijven.
Bij de huidige waardering is dat geen theoretische overweging. Een portefeuille moet ook een tegenvallende periode kunnen doorstaan, zonder dat een noodzakelijke verkoop de schade vergroot.
Bron en literatuur
Dit artikel is geïnspireerd op de aangeleverde publicatie van David Bird (@ASX__Trader), Markets don’t crash. They mean revert., gedateerd 16 oktober 2026. De grafiek is afkomstig uit die publicatie. De uitwerking, de literatuurverwijzingen, de bespreking van de tegenargumenten en de koppeling met kwadrantbeleggen en Regime Compass zijn onze eigen.
Asness, C., Ilmanen, A. en Maloney, T. (2017). Market Timing: Sin a Little. Journal of Investment Management, 15(3).
Campbell, J.Y. en Shiller, R.J. (1988). Stock Prices, Earnings, and Expected Dividends. Journal of Finance, 43(3).
Campbell, J.Y. en Shiller, R.J. (1998). Valuation Ratios and the Long-Run Stock Market Outlook. Journal of Portfolio Management, 24(2).
Fama, E.F. en French, K.R. (1988). Permanent and Temporary Components of Stock Prices. Journal of Political Economy, 96(2).
Goyal, A. en Welch, I. (2008). A Comprehensive Look at the Empirical Performance of Equity Premium Prediction. Review of Financial Studies, 21(4).
Poterba, J.M. en Summers, L.H. (1988). Mean Reversion in Stock Prices: Evidence and Implications. Journal of Financial Economics, 22(1).
Siegel, J.J. (2016). The Shiller CAPE Ratio: A New Look. Financial Analysts Journal, 72(3).
Dit artikel is uitsluitend informatief en vormt geen persoonlijk beleggingsadvies. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Beleggen brengt risico’s met zich mee, waaronder het verlies van (een deel van) de inleg.
Bij de grafiek: vóór de introductie van de S&P 500 in 1957 betreft de lange historische reeks een voorganger of gereconstrueerde reeks. De grafiek toont koersontwikkeling, geen totaalrendement inclusief herbelegde dividenden.

