
RESEARCH · PORTEFEUILLEBEHEER
Dynamisch sturen op risico en rendement: wat de wetenschap ons leert over vermogensbeheer
16 oktober 2026
Lange tijd gold een vaste verdeling tussen aandelen en obligaties, zoals de klassieke 60/40-portefeuille, als een betrouwbare basis voor vrijwel elke belegger. De gedachte daarachter is eenvoudig: wanneer de ene beleggingscategorie daalt, vangt de andere de klap op. Juist op de momenten waarop die bescherming het hardst nodig is, schiet deze aanpak echter regelmatig tekort.
Waarom statische portefeuilles tekortschieten
Tijdens financiële crises blijkt spreiding vaak minder effectief dan verwacht. In tijden van paniek gaan risicovolle beleggingen steeds meer in dezelfde richting bewegen: de onderlinge correlaties stijgen, en verschillende beleggingscategorieën dalen dan tegelijkertijd. Een portefeuille die in rustige jaren goed gespreid oogt, biedt zo op het beslissende moment minder bescherming dan gedacht.
Die constatering roept een voor de hand liggende vraag op: kan een portefeuille zich aanpassen aan veranderende marktomstandigheden, in plaats van star vast te houden aan één verdeling? Precies die vraag staat centraal in het onderzoek van dr. Peter Nystrup.
Het onderzoek van Nystrup en DTU Compute
Nystrup promoveerde in 2018 aan de Technische Universiteit van Denemarken (DTU Compute). Zijn onderzoek werd uitgevoerd in samenwerking met het Deense pensioenfonds Sampension en Lund University. Een deel van het werk ontstond aan Stanford University, samen met Stephen Boyd, een autoriteit op het gebied van wiskundige optimalisatie. Het onderzoek combineert marktstatistiek met regeltechniek, het vakgebied dat zich bezighoudt met het automatisch bijsturen van systemen. Het doel is tweeledig: diepe verliezen beperken en tegelijkertijd het risicogecorrigeerde rendement verbeteren.
Daarmee onderscheidt deze benadering zich van macro-economische modellen, zoals het Regime Compass, die sturen op basis van de fase waarin de economie zich bevindt. Het DTU-model kijkt niet naar groei- of inflatiecijfers, maar uitsluitend naar het gedrag van de markt zelf: koersbewegingen, beweeglijkheid en statistische patronen. Om te begrijpen wat dat in de praktijk betekent, is het nuttig eerst te kijken hoe het model is opgebouwd.
Hoe werkt het model?
Financiële markten gedragen zich niet als een kalme, voorspelbare rivier; ze kunnen plotseling omslaan van rustig naar stormachtig. Het DTU-model kun je zien als een automatische piloot die de omstandigheden voortdurend afleest en bijstuurt wanneer dat nodig is. Het rust op drie bouwstenen, die elk een eigen rol vervullen.
1. Het marktklimaat herkennen: het Hidden Markov Model
De eerste stap is vaststellen in welk klimaat de markt zich bevindt. Het model onderscheidt twee regimes. Het eerste is een laagrisicoregime, met rustige koersbewegingen en een gestage stijging. Het tweede is een hoogrisicoregime, met grote schommelingen en scherpe dalingen. Nystrup toonde aan dat dit onderscheid in twee regimes voldoende is; meer regimes zijn in de praktijk nauwelijks betrouwbaar van elkaar te onderscheiden.
Het lastige is dat zo’n regime niet direct waarneembaar is; niemand kan van buitenaf precies zien wanneer de markt omslaat. Een Hidden Markov Model is een statistische techniek die juist voor dit soort verborgen toestanden is ontwikkeld. Op basis van de dagelijkse koersbewegingen van wereldwijde aandelenindices schat het model voortdurend in hoe waarschijnlijk het is dat de markt zich in het ene of het andere regime bevindt. Die inschatting wordt vervolgens gebruikt voor de hele portefeuille, inclusief obligaties, vastgoed en grondstoffen.
2. Vooruitkijken en bijsturen: Model Predictive Control
Weten in welk klimaat de markt zich bevindt, is echter pas het begin. De vervolgvraag is hoe de portefeuille daarop moet reageren. Hiervoor gebruikt het model Model Predictive Control, een stuurtechniek die ook wordt toegepast bij zelfrijdende voertuigen en in de procesindustrie.
Waar veel beleggingsmodellen vooral terugkijken, kijkt deze techniek vooruit. Elke dag berekent het algoritme een plan voor de komende periode, in de verschillende studies variërend van 15 tot 100 handelsdagen. In dat plan worden verwacht rendement, risico en transactiekosten tegen elkaar afgewogen. Vervolgens voert het model alleen de eerste stap van het plan uit. De volgende dag wordt de berekening herhaald met de meest recente koersen, zodat het plan zich steeds aanpast aan nieuwe informatie.
3. De ingebouwde noodrem: drawdown control
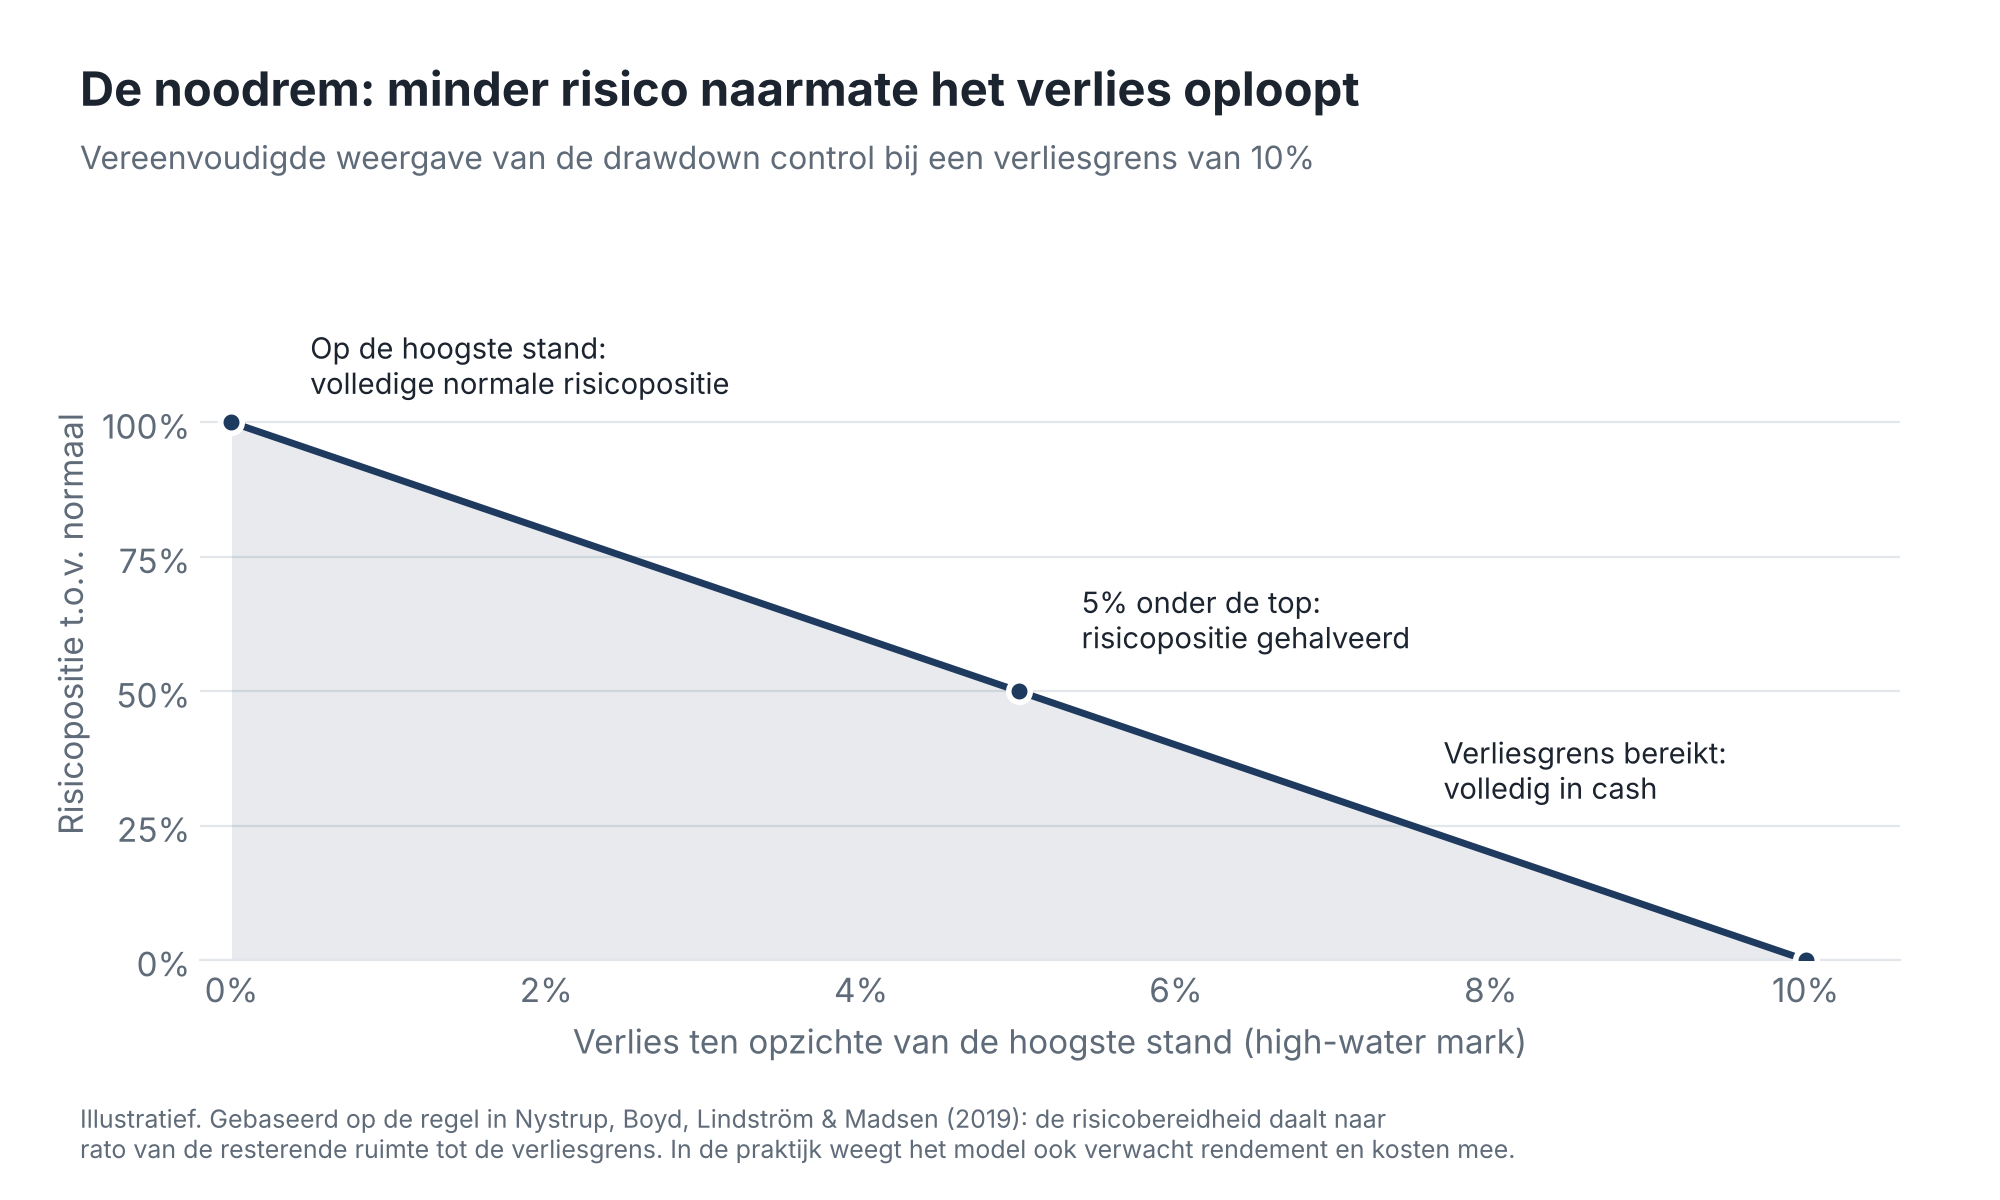
De derde bouwsteen sluit rechtstreeks aan bij wat veel beleggers het belangrijkst vinden: het beschermen van opgebouwd vermogen. Een drawdown is het verlies van een portefeuille ten opzichte van de hoogste stand die eerder werd bereikt, de zogeheten high-water mark.
Het model houdt die hoogste stand voortdurend bij. Zodra de portefeuille terrein verliest, wordt het algoritme stapsgewijs voorzichtiger. Hoe kleiner de resterende ruimte tot een vooraf vastgestelde verliesgrens, bijvoorbeeld 10%, hoe groter het deel van het vermogen dat naar liquide middelen wordt verschoven. Bij het bereiken van de grens staat de portefeuille volledig in cash. Tijdens de crisis van 2008 gebeurde in de simulatie precies dat.
Hoe meet je het resultaat?
Voordat we naar de uitkomsten van het onderzoek kijken, is het goed om stil te staan bij de maatstaven waarmee zulke resultaten worden beoordeeld. Rendement alleen zegt immers weinig zonder te weten hoeveel risico ervoor is genomen.
• Overrendement (excess return) is het rendement bovenop de risicovrije rente. In het onderzoek is dat de rente op eenmaands Amerikaans schatkistpapier (T-bills). Alle cijfers zijn in Amerikaanse dollars en op basis van totaalrendement.
• Volatiliteit is de beweeglijkheid van het rendement, uitgedrukt als jaarlijkse standaarddeviatie.
• Maximale drawdown is de grootste procentuele daling van een piek naar het daaropvolgende dieptepunt.
• Sharpe-ratio zet het overrendement af tegen de volatiliteit. Hoe hoger de ratio, hoe meer rendement per eenheid risico.
• Calmar-ratio deelt het jaarlijkse overrendement door de maximale drawdown. Voor beleggers die kapitaalbehoud belangrijk vinden, is dit een bijzonder relevante maatstaf.
Wat leverde het onderzoek op?
Met deze maatstaven in gedachten zijn de uitkomsten goed te plaatsen. De kernresultaten komen uit de studie van Nystrup, Boyd, Lindström en Madsen (2019). Daarin werd de aanpak getest op tien indices die samen de belangrijkste liquide beleggingscategorieën voor institutionele beleggers weerspiegelen. De tabel hieronder toont welke dat zijn en hoe elke categorie het op zichzelf deed.
| Beleggingscategorie | Index | Overrendement per jaar | Maximale daling |
|---|---|---|---|
| Aandelen ontwikkelde markten | MSCI World | 4,2% | 57% |
| Aandelen opkomende markten | MSCI Emerging Markets | 3,5% | 65% |
| Beursgenoteerd vastgoed | FTSE EPRA/NAREIT Developed Real Estate | 5,4% | 72% |
| High-yieldobligaties ontwikkelde markten | BofA Merrill Lynch U.S. High Yield | 5,0% | 35% |
| High-yieldobligaties opkomende markten | Barclays Emerging Markets High Yield | 7,7% | 36% |
| Olie | S&P GSCI Crude Oil | −4,6% | 94% |
| Goud | LBMA Gold Price | 3,8% | 45% |
| Bedrijfsobligaties | Barclays U.S. Aggregate Corporate Bonds | 4,0% | 16% |
| Inflatiegekoppelde obligaties | Barclays World Inflation-Linked Bonds (USD-gehedged) | 4,1% | 10% |
| Staatsobligaties | Citi G7 Government Bonds (USD-gehedged) | 3,2% | 5% |
Belangrijk voor de betrouwbaarheid is de opzet van de test. Alle instellingen van het model werden vooraf bepaald op data uit de periode 1990–1998. Daarna werd het model zonder aanpassingen getest op de achttien jaar daarna, van 1999 tot en met 2016. Het gaat dus om een zogeheten out-of-sampletest: het model had de testperiode niet ‘gezien’.
Om het effect van het dynamisch sturen zuiver te meten, vergeleken de onderzoekers het model met twee statische maatstaven. De eerste is een vaste mix met precies dezelfde gemiddelde verdeling als de dynamische portefeuille, die maandelijks wordt geherbalanceerd. Verschillen in resultaat komen daardoor uitsluitend voort uit de timing van de aanpassingen. De tweede maatstaf is een portefeuille die gelijk over alle tien categorieën is verdeeld.
| Strategie | Overrendement | Volatiliteit | Sharpe | Max. drawdown | Calmar |
|---|---|---|---|---|---|
| Vaste mix (zelfde gemiddelde verdeling) | 6% | 12% | 0,51 | 38% | 0,16 |
| Gelijkgewogen portefeuille | 6% | 11% | 0,52 | 37% | 0,16 |
| Dynamisch, zonder hefboom | 10% | 11% | 0,97 | 19% | 0,56 |
| Dynamisch, met hefboom | 13% | 12% | 1,01 | 19% | 0,65 |
| Dynamisch, met hefboom en verliesgrens van 10% | 11% | 11% | 1,00 | 10% | 1,07 |
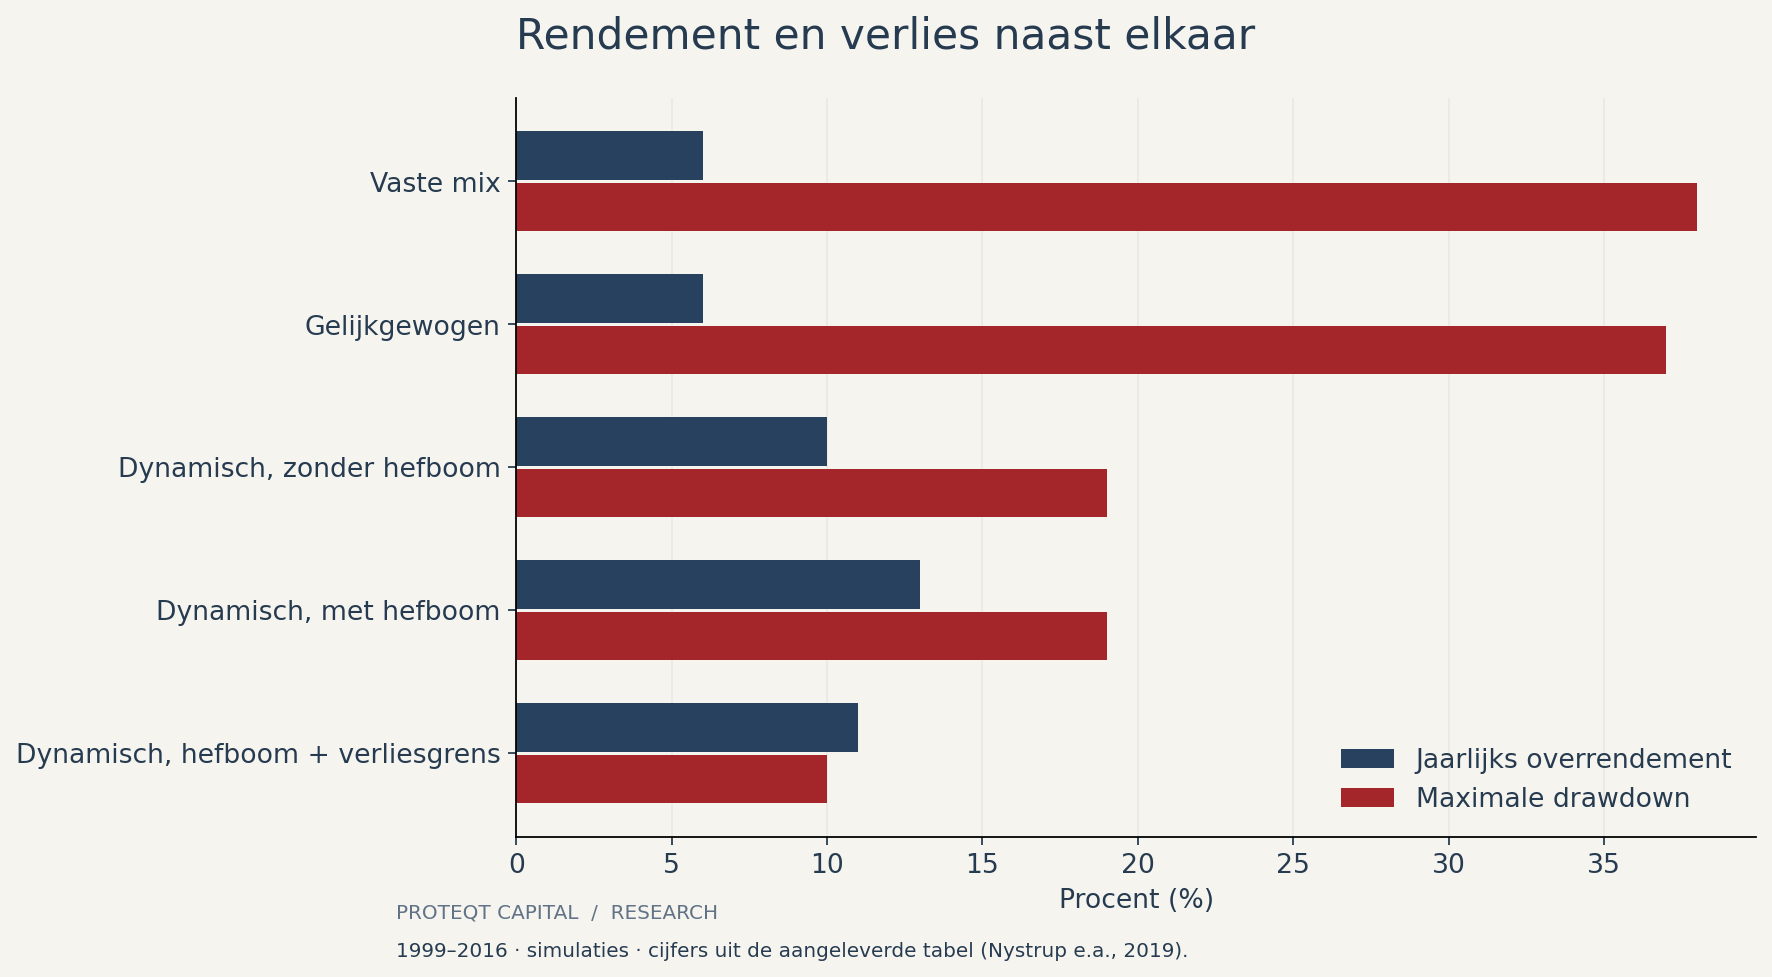
De resultaten laten zien dat de winst uit twee verschillende bronnen komt, die het waard zijn om afzonderlijk te bekijken.
De eerste bron is het dynamisch inspelen op marktregimes. Al zonder hefboom en zonder verliesgrens behaalde het model een overrendement van 10% per jaar, tegenover 6% voor de vaste mix, bij een vergelijkbare volatiliteit. De Sharpe-ratio verdubbelde daardoor bijna, van 0,51 naar 0,97, en de maximale drawdown halveerde van 38% naar 19%.
De tweede bron is de verliesgrens. Die verbetert de Sharpe-ratio niet wezenlijk; de onderzoekers benadrukken juist dat drawdown control vrijwel geen efficiëntie kost. Het effect zit in de diepte van het verlies. In combinatie met een beperkte hefboom (maximaal tweemaal het vermogen) en een verliesgrens van 10% bleef de maximale drawdown beperkt tot 10%, bij een overrendement van 11% per jaar. De Calmar-ratio steeg daarmee naar 1,07, ruim zes keer zo hoog als die van de vaste mix.
Ter vergelijking: wereldwijde aandelen (MSCI World) kenden in dezelfde periode een maximale daling van 57%. Een gespreide multi-assetportefeuille is echter iets anders dan een pure aandelenbelegging, dus de vaste mix, met een daling van 38%, is de eerlijkere vergelijkingsmaatstaf.
Opvallend is ook hoe de hefboom werd ingezet. Die werd niet vooraf aan bepaalde perioden gekoppeld, maar volgde uit de optimalisatie zelf. In de praktijk werd hij vooral gebruikt in rustige marktfasen: van 2003 tot medio 2006 en van 2010 tot medio 2013. Volgens de onderzoekers kan het overrendement met de combinatie van hefboom en verliesgrens met enkele honderden basispunten per jaar stijgen, zonder dat de maximale drawdown toeneemt.
Ten slotte vergeleken de onderzoekers het model met de best denkbare statische portefeuille, samengesteld met kennis achteraf: de zogeheten no-regret frontier. Zelfs die portefeuille, die in de praktijk nooit haalbaar is, bleef na transactiekosten achter bij het dynamische model, zowel op Sharpe- als op Calmar-ratio.
Wat eerdere studies lieten zien
Deze uitkomsten staan niet op zichzelf. In een eerdere studie gebruikte Nystrup alleen het regimesignaal om te schakelen tussen een offensieve en een defensieve portefeuille. Die studie vergeleek het resultaat met een klassieke 60/40-portefeuille over de periode 1998–2015. De Sharpe-ratio steeg van 0,70 naar 0,87, en de maximale daling nam af van 30% naar 17%.
In een andere studie werd de vooruitkijkende sturing getest op zes afzonderlijke aandelenindices, waaronder de S&P 500, de DAX en de MSCI World. Daarbij werd tussen 1984 en 2015 alleen geschakeld tussen aandelen en renteloze cash. De maximale daling was bij alle zes indices lager dan bij een buy-and-holdbelegging. Het risicogecorrigeerde rendement was bij vijf van de zes hoger; alleen bij de Britse FTSE niet. Bij de MSCI World werd ook getest met een vertraging van één handelsdag tussen signaal en uitvoering. Ook dan bleef het voordeel overeind: een rendement van 6,9% per jaar tegenover 5,6% voor de index, bij een maximale daling van 25% in plaats van 57%.
Kanttekeningen
Hoe overtuigend deze cijfers ook zijn, ze berusten op simulaties met historische data. Daarbij horen enkele kanttekeningen die voor een zorgvuldige beoordeling onmisbaar zijn.
Ten eerste was de testperiode gunstig voor vastrentende waarden. De rente daalde vrijwel onafgebroken, wat de onderzoekers zelf ook benoemen. Ook komt een groot deel van het voordeel uit één gebeurtenis: de crisis van 2008. De periode na 2016 valt buiten het onderzoek. Daartoe behoren de coronacrash van 2020 en het jaar 2022, waarin aandelen en obligaties gelijktijdig fors daalden. Hoe het model zich onder zulke omstandigheden houdt, is in deze studies niet getest.
Ten tweede is een verliesgrens geen garantie. Het model stuurt bij op dagbasis, dus een abrupte koersval binnen één handelsdag of over een weekend kan de grens overschrijden voordat bijsturing mogelijk is. In de hoofdstudie is bovendien verondersteld dat aanpassingen nog dezelfde dag tegen de slotkoers konden worden uitgevoerd. Bij minder frequente aanpassingen, bijvoorbeeld wekelijks, werkte de noodrem duidelijk minder goed. Ook wijzen de onderzoekers erop dat een portefeuille die dicht tegen de grens aan zit, daar moeilijk weer van loskomt. Het vermogen staat dan grotendeels in cash, terwijl het herstel van de markt aan de portefeuille voorbijgaat.
Ten derde zijn transactiekosten van 10 basispunten realistisch voor grote institutionele partijen. Voor particuliere portefeuilles en bij minder liquide beleggingen liggen de kosten doorgaans hoger. Dat weegt zwaar bij een strategie die de portefeuille jaarlijks bijna drie keer omzet.
De resultaten zijn daarom het best te begrijpen als onderbouwing van een principe, niet als voorspelling van een rendement.
Twee invalshoeken: het DTU-model en macro-modellen
Met die kanttekeningen in gedachten is het interessant om het DTU-model naast een macro-economische benadering zoals het Regime Compass te leggen. Beide sturen op veranderende omstandigheden, maar ze vertrekken vanuit een wezenlijk ander uitgangspunt.
| Invalshoek | DTU-model (Nystrup) | Macro-model (Regime Compass) |
|---|---|---|
| Invalshoek | Koersgedreven: analyseert koersbewegingen, volatiliteit en statistische patronen | Economisch: analyseert de veranderingssnelheid van groei en inflatie |
| Risicobeheer | Meet de afstand tot de high-water mark en remt automatisch af bij verlies | Bepaalt de economische fase (zoals reflatie of stagflatie) en kiest de bijpassende verdeling |
| Rendementsbron | Het vermijden van grote verliezen en het benutten van rustige marktfasen | Beleggen in categorieën die historisch goed presteren in de heersende economische fase |
De kracht van asymmetrie
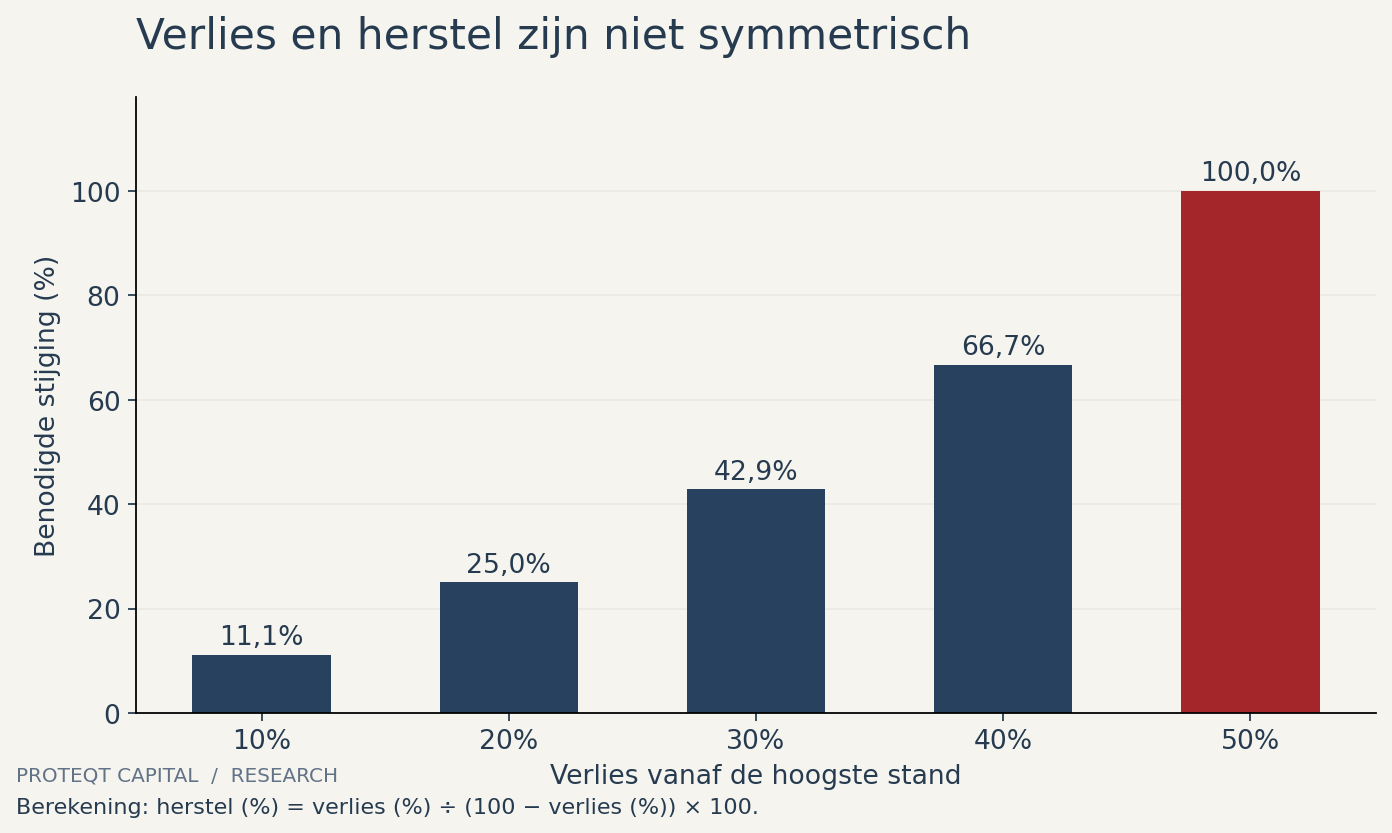
Het grootste voordeel van de DTU-benadering ligt in een eenvoudig rekenkundig gegeven: verliezen en winsten zijn niet symmetrisch. Na een daling van 50% is een stijging van 100% nodig om weer op het oude niveau te komen. Wie grote dalingen tijdig weet te beperken, begint het herstel na een crisis daardoor vanaf een veel hoger niveau.
Juist hierin vullen beide benaderingen elkaar aan. Een macro-model is sterk in het kiezen van de juiste beleggingscategorieën voor de economische fase, zoals goud en grondstoffen bij oplopende inflatie. Economische cijfers verschijnen echter met vertraging, terwijl markten soms binnen enkele dagen omslaan. Een koersgedreven risicosysteem zoals het DTU-model kan in die situaties fungeren als objectieve noodrem, die reageert voordat de officiële cijfers de verandering bevestigen.
Conclusie
Het onderzoek van Nystrup en DTU Compute laat zien dat een statische portefeuille in een dynamische markt onnodig kwetsbaar kan zijn. Wie risico niet als een vast gegeven behandelt, maar als iets dat voortdurend en systematisch kan worden bijgestuurd, krijgt een portefeuille die meebeweegt met gunstige omstandigheden en tijdig terugschakelt wanneer de onrust toeneemt.
In de onderzochte periode leverde de combinatie van regimeherkenning, vooruitkijkende sturing en een harde verliesgrens een duidelijk gunstiger verhouding tussen risico en rendement op dan een statische verdeling. Daarmee biedt deze benadering een waardevol perspectief voor beleggers voor wie vermogensbehoud en vermogensgroei hand in hand moeten gaan.
Wilt u van gedachten wisselen over de manier waarop deze principes een rol kunnen spelen in uw eigen vermogensbeheer? Wij gaan graag met u in gesprek.
Bronnen
• Nystrup, P. (2018). Dynamic Asset Allocation: Identifying Regime Shifts in Financial Time Series to Build Robust Portfolios. Proefschrift, DTU Compute, Technical University of Denmark.
• Nystrup, P., Boyd, S., Lindström, E., & Madsen, H. (2019). Multi-period portfolio selection with drawdown control. Annals of Operations Research, 282, 245–271.
• Nystrup, P., Madsen, H., & Lindström, E. (2018). Dynamic portfolio optimization across hidden market regimes. Quantitative Finance, 18(1), 83–95.
• Nystrup, P., Hansen, B.W., Larsen, H.O., Madsen, H., & Lindström, E. (2017). Dynamic allocation or diversification: A regime-based approach to multiple assets. The Journal of Portfolio Management, 44(2), 62–73.
• Nystrup, P., Hansen, B.W., Madsen, H., & Lindström, E. (2015). Regime-based versus static asset allocation: Letting the data speak. The Journal of Portfolio Management, 42(1), 103–109.

